петак, 16.10.2026, 08:40 -> 08:51
Извор: РТС
Шта да предузмемо када имамо проблем са отплатом кредита
Губитак посла, болест или непланирани трошкови могу да доведу до тога да грађани више нису у могућности да редовно отплаћују кредит. Уредник портала "Каматица" Душан Узелац каже за РТС да је највећа грешка прекинути комуникацију са банком и чекати да проблем прође сам од себе. Саветује да се банка контактира чим се појави ризик од кашњења, јер постоје могућности за договор о отплати. Упозорава и да мања месечна рата, уз дужи рок отплате, на крају значи скупљи кредит.


Када грађанин схвати да неће моћи да плати наредну рату кредита, најважније је да не избегава обавезе и комуникацију са банком, истиче уредник портала "Каматица" Душан Узелац.
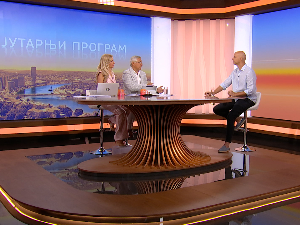
"Најгоре што можете да урадите јесте да се оглушите и да се повучете, да кажем, из било какве комуникације са банком", рекао је Узелац, гостујући у Јутарњем програму.
Објашњава да су приликом узимања кредита уговором утврђени износи, рокови и обавезе обе стране, као и последице уколико се договорено не испуњава.
Према његовим речима, банка има сопствени економски интерес, али јој је у интересу и да клијент настави редовно да измирује обавезе.
"Банкама заправо највише одговара да се кредит уредно отплаћује, да тече новац, да су паре добро пласиране", објашњава Узелац. Због тога је, сматра, боље на време потражити договор него дозволити да кашњење прерасте у спор, опомене и на крају принудну наплату.
Какве олакшице банка може да понуди
Узелац наводи да решење зависи од конкретне ситуације, врсте кредита и договора са банком.
Могућности укључују рефинансирање, краткотрајно одлагање плаћања или други договор који би клијенту омогућио да превазиђе привремене финансијске тешкоће.
Уколико је реч о кашњењу од петнаестак дана, последице могу бити ограничене на затезну камату. Међутим, када је јасно да дужник неће моћи да измирује обавезе ни наредних месеци, неопходно је да то предочи банци.
"Видите, то је све ствар преговора. И кажем, колико год ви имали проблем, морате га решавати са њима", истиче Узелац. Сматра да клијент не мора да излаже све приватне околности које су довеле до проблема, али треба јасно да објасни какве потешкоће има и какво решење тражи.
Нови прописи и саветовање грађана који имају дугове
Говорећи о правилима за заштиту корисника финансијских услуга, Узелац указује на значај уређивања саветовања грађана који имају потешкоће са отплатом дугова.
Наводи да се у регулаторним променама пажња посвећује и финансијским посредницима, односно агенцијама које у сарадњи са банкама нуде њихове производе.
Према његовој оцени, досадашње саветовање често је било усмерено пре свега на продају кредита, а не на помоћ грађанима да донесу одговарајућу финансијску одлуку.
"Ми смо имали саветнике за кредите, али они су били само из угла продаје, ту саветници. Значи, они су саветовали који производ да купите, не како ви да боље решите ваш проблем", каже Узелац.
Објашњава да су поједине посредничке агенције биле изразито усмерене на продају, што је допринело агресивнијем нуђењу готовинских кредита.
Упозорава да кредит не треба посматрати као обичан потрошачки производ, јер задуживање подразумева дугорочне финансијске обавезе.
Мања рата доноси растерећење, али и већу укупну камату
Једна од најважнијих одлука приликом узимања кредита јесте избор рока отплате.
Узелац објашњава да дужи рок најчешће омогућава мању месечну рату, али истовремено повећава укупан износ плаћене камате. "Каматна стопа је математика. Што га дуже плаћате, више ћете платити камате", каже Узелац.
Ипак, наглашава да избор мање рате није нужно погрешан, јер је важно да месечна обавеза буде усклађена са стварним приходима и трошковима домаћинства.
"Није погрешно изабрати нижу рату, зато што ћете, иако ћете скупље платити, имати мирнију ситуацију, имаћете миран сан у том смислу", истиче Узелац.
Посебно код стамбених кредита, објашњава, није реално инсистирати на што краћем року отплате ако би због тога месечна рата постала превелико оптерећење.
Сматра да је најбоље изабрати рату која може редовно да се плаћа, без сталног одрицања од основних животних потреба.
Пожељно је имати резерву за три до шест рата
Узелац саветује грађанима да, поред редовне отплате, настоје да обезбеде и финансијску резерву за непредвиђене ситуације.
Према његовим речима, пожељно је имати уштеђевину која може да покрије три, четири, пет или шест месечних рата.
Таква резерва може бити посебно важна у случају губитка посла, болести или потребе за променом места становања.
"Други савет би био да постоји резерва тих рата. Значи, буквално три, четири, пет, шест месеци резерве, баш због тих ситуација, да избегнете непријатности са банком, да имате комфор промене живота", наводи Узелац.
Објашњава да кредит без икакве финансијске резерве може да ограничи и друге важне животне одлуке, попут промене посла или пресељења.
Одлагање отплате не значи да камата престаје да тече
Говорећи о ситуацијама када велики број грађана истовремено има потешкоће са отплатом кредита, Узелац подсећа на мораторијуме уведене током пандемије коронавируса.
Истиче да су такве мере омогућиле привремени предах дужницима, али да нису значиле опроштај дуга нити нужно ослобађање од камате.
"Чак и тај мораторијум није био бесплатан. Значи, то је буквално оно: возимо се таксијем и само станемо са стране, али таксиметар куца за чекање", објашњава Узелац.
Наглашава да је финансијска одговорност за кредит и даље на особи која је потписала уговор, чак и када су тешкоће настале услед околности на које није могла да утиче.
Као пример другачијег системског приступа помиње институт личног банкрота, који постоји у појединим другим земљама.
Објашњава да тај механизам, под прописаним условима, омогућава особама које нису у стању да измире дугове да финансијски започну изнова, али уз одређена ограничења.
Када стижу опомене и колико времена има за договор
Узелац саветује да се банка контактира чим постане јасно да постоји могућност кашњења са отплатом кредита.
"Што пре. Мислим, не морате ићи тамо - да се припремате нешто, него просто можете написати мејл. Они су у обавези да вам одговоре", каже Узелац.
Објашњава да у пракси прва опомена због кашњења може стићи приближно 15 дана након доспећа рате.
Ако се дуг не измирује, опомене постају учесталије, следе писана обавештења, а касније могу бити покренути и поступци принудне наплате.
"Све зависи шта пише у уговору и која је врста кредита. Али рецимо да постоји неки процедурални простор од неких два месеца да то не оде у крајност која не може да се врати", наводи Узелац.
Наглашава да тај период није гарантован рок и да поступање банке зависи од уговора и околности конкретног случаја.
Банке имају интерес да се пронађе решење
Узелац сматра да банке не одобравају олакшице само због разумевања за личне проблеме клијената, већ и зато што желе да избегну неплаћање кредита и сложеније поступке наплате.
Зато је, истиче, важно да дужник не чека да дуг постане већи, већ да банци благовремено представи своју ситуацију и могућности за наставак отплате.
Порука грађанима који имају проблем са кредитом јесте да не избегавају одговорност, да пажљиво читају уговор и да што раније покушају да пронађу решење са банком.